 바로가기

매물을 정하는 순간, 대출 조건도 절반은 정해진다
리스팅만 보면 흠잡을 데가 없는 집이 있습니다. 위치가 괜찮고, 가격이 예산 안에 들어오며, 집 상태도 나쁘지 않습니다. 그런데 이런 집이 대출 단계에서 막히는 경우가 적지 않습니다. 이때 문제는 구매자가 아니라 집 자체에 있는 경우가 많습니다.
많은 구매자가 집을 고르는 일과 대출을 받는 일을 별개로 생각합니다. 그러나 은행은 사람만 심사하지 않고 집도 심사합니다. 같은 소득, 같은 신용이라도 어떤 매물을 고르느냐에 따라 대출 한도와 조건이 달라집니다. 이번 연재는 집을 사기 전에 알아야 할 모기지를 다섯 차례에 걸쳐 순서대로 다루며, 그 첫 회로 대출을 어렵게 만드는 매물의 유형을 살펴봅니다.
먼저 짚어 둘 두 가지
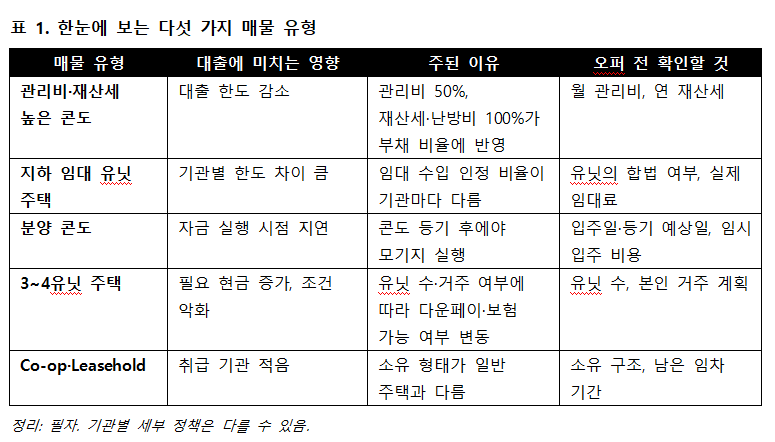
첫째, 이번 회에 소개하는 매물은 "대출이 아예 나오지 않는 집"이 아닙니다. 대부분은 대출 한도가 줄어들거나, 다운페이먼트를 더 넣어야 하거나, 취급하는 금융기관이 줄어드는 세 가지 중 하나에 해당합니다. 또한 기관마다 정책이 다르고 수시로 바뀌므로, 특정 은행의 가능 여부보다 "이런 집은 기관에 따라 판단이 갈린다"는 점을 기억하는 것이 정확합니다.
둘째, 본문에 자주 등장하는 "모기지 보험(모기지 부도 보험)"은 구매자가 아니라 대출 기관을 보호하는 보험입니다. 다운페이먼트가 20% 미만일 때 의무적으로 가입하며, 캐나다 모기지주택공사(CMHC)와 민간 보험사(Sagen, Canada Guaranty)가 제공합니다. 보험이 붙으면 은행이 위험을 덜 지기 때문에 금리 등 조건이 좋아집니다. 반대로 "모기지 보험이 적용되지 않는다"는 말은 은행이 위험을 혼자 떠안는 대출이라는 뜻이며, 그만큼 조건이 불리해집니다.
1. 관리비와 재산세가 높은 콘도
가장 흔한 경우입니다. 구매자는 관리비를 매달 나가는 생활비로 생각하지만, 은행은 이를 부채로 봅니다. CMHC의 심사 기준에 따르면 총부채상환비율(GDS)을 계산할 때 원리금 상환액, 재산세, 난방비와 함께 콘도 관리비의 50%가 들어갑니다. 관리비가 월 900달러라면 450달러가 매달 갚아야 할 돈처럼 잡히는 셈입니다. GDS 상한은 소득의 39%, 기타 부채까지 포함한 총부채상환비율(TDS) 상한은 44%입니다.
여기서 절반만 반영되는 것은 관리비 하나뿐입니다. 재산세와 난방비는 전액이 들어갑니다. 따라서 관리비가 낮은 콘도를 찾았더라도 재산세를 함께 확인해야 합니다. 재산세는 매물 정보에 나와 있습니다.
예를 들어 예산이 비슷한 두 콘도를 비교해 보겠습니다. 콘도 A는 관리비 430 달러에 연 재산세 2,300달러, 콘도 B는 관리비 760달러에 연 재산세 3,700달러입니다. 심사에 잡히는 월 비용은 A가 약 407달러, B가 약 688달러로, 매달 약 282달러 차이가 납니다.
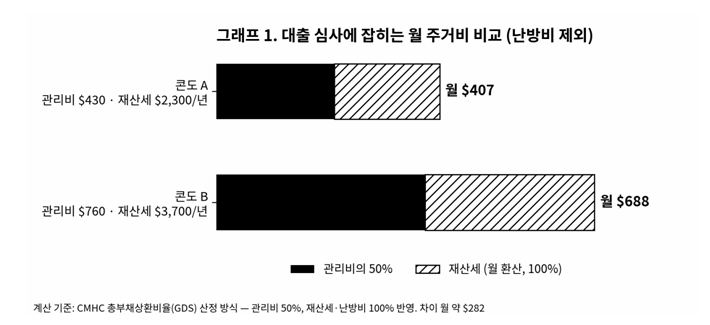
이 282달러는 단순히 생활비 차이에 그치지 않습니다. 현재 심사 금리(5년 고정 약 4.39% + 2%p = 6.39%)와 25년 상환을 기준으로 환산하면, 소득이 같아도 빌릴 수 있는 원금이 약 4만 2천 달러 줄어드는 효과가 있습니다. 관리비와 재산세의 차이가 "볼 수 있는 매물의 가격대" 자체를 바꾸는 것입니다.
계산 가정: GDS 한도에 걸리는 경우, 심사 금리 6.39%(반기 복리), 25년 상환. 실제 한도는 소득•부채•기관에 따라 달라짐.
프리홀드 타운하우스도 예외는 아닙니다. 도로나 조경 등을 공동으로 관리하는 POTL(Parcel of Tied Land) 타운하우스는 월 수십~수백 달러의 공동 관리비가 붙는 경우가 있으며, 이 비용도 한도 계산에 반영될 수 있습니다. 콘도가 아니니 관리비가 없다고 가정하고 예산을 세웠다가 마지막에 계산이 어긋나는 사례가 생기는 이유입니다.
2. 지하 임대 유닛이 있는 주택
"지하를 세놓으면 그 수입이 인정되니 대출이 더 나오지 않느냐"는 질문이 많습니다. 절반은 맞고 절반은 틀린 이야기입니다. 임대 수입을 심사에 반영하는 것은 맞지만, 얼마나 인정하느냐는 기관마다 크게 다릅니다. 임대 수입의 50% 정도만 인정하는 기관이 많은 반면, 그보다 높은 비율을 인정하는 기관도 있습니다. 같은 집이라도 어느 기관을 이용하느냐에 따라 대출 가능 금액이 상당히 달라질 수 있습니다.
더 중요한 것은 그 유닛이 합법인가입니다. 독립된 출입구, 독립적으로 완결된 주거 공간, 소유자의 실거주 여부 등 요건을 갖춘 유닛일수록 심사에서 유리합니다. 매물 광고에 "지하 임대 가능"이라고 적혀 있다고 해서 합법 유닛이라는 뜻은 아닙니다. 이를 확인하지 않은 채 임대 수입을 예산에 넣으면, 나중에 숫자가 맞지 않게 됩니다.